
 Redazione
In tempi di crisi climatica e siccità, l’acqua rappresenta una variabile cruciale anche dal punto di vista economico. L’approccio alla gestione e governance dell’acqua da parte delle aziende nell’ambito dei Paesi dell’Area Euro-Mediterranea è oggetto dell’indagine “Building a Water Smart Economy in the Euro-Mediterranean Area: The Role of Business”, realizzata da Global Compact Network Italia, Fondazione che rappresenta in Italia il Global Compact, l’iniziativa del Segretario Generale ONU volta a promuovere la più ampia iniziativa globale per la sostenibilità d’impresa.
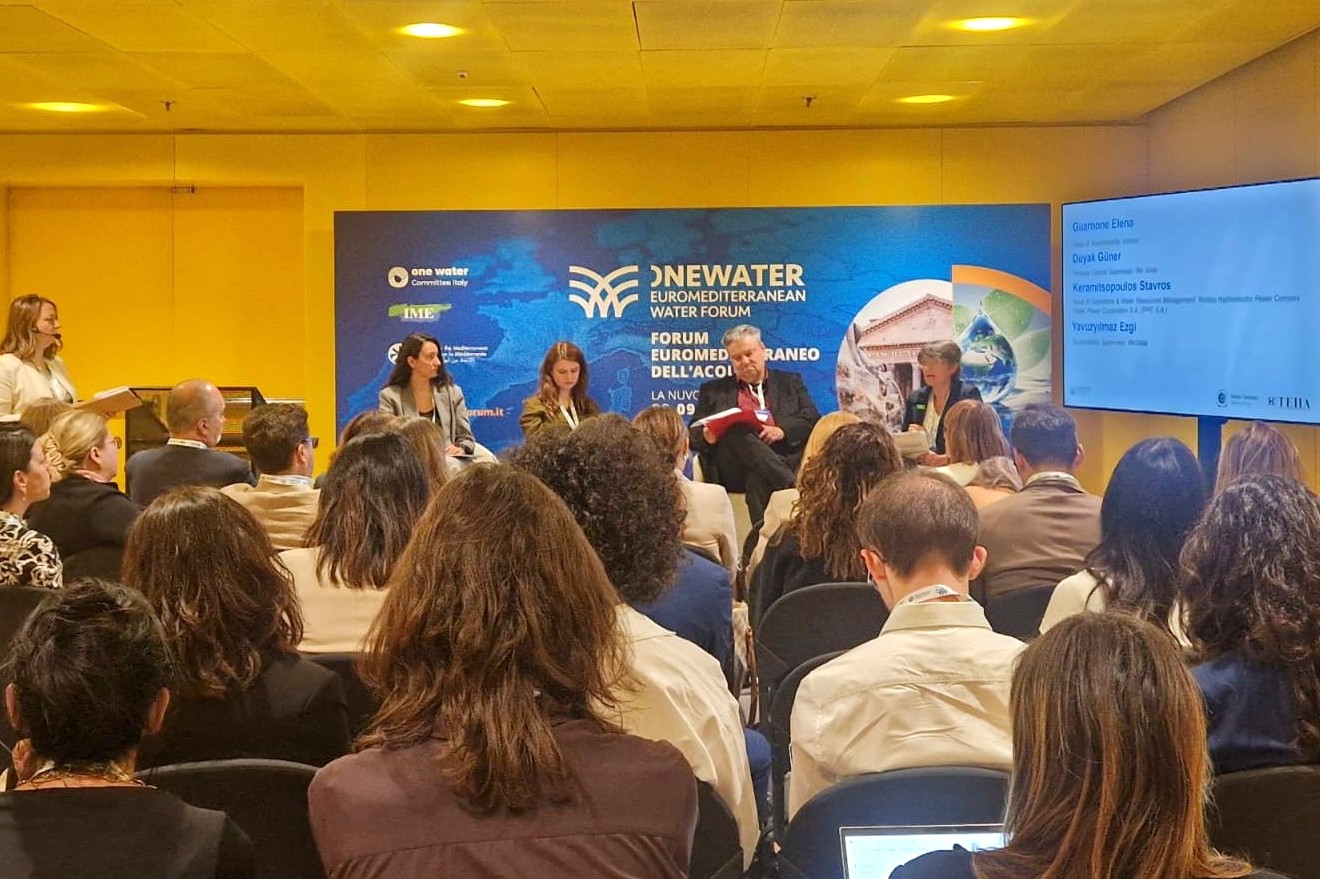
La ricerca è stata presentata nell’ambito dell’Euro-Mediterranean Water Forum di Roma la scorsa settimana.
La crisi idrica in Italia e nell’Area Euro-Mediterranea
Secondo la Global Commission on the Economics of Water, il costo economico sostenuto dall’Italia a causa della crisi idrica è di 13,4 miliardi di euro l’anno, il doppio rispetto alla media europea, equivalente a 2,5 giorni di fermo dell’economia italiana. Dall’acqua dipende in Italia un’economia di 384 miliardi di euro. Tuttavia, la percezione del rischio da parte delle imprese risulta ancora limitata.
L’Area del Mediterraneo, a sua volta, presenta una scarsità idrica 12 volte superiore alla media mondiale. 220 milioni di persone circa, pari al 42% della popolazione dell’Area, vivono in condizioni di penuria d’acqua, e la situazione peggiorerà a causa delle dinamiche demografiche e del fatto che il Mediterraneo si riscalda il 20% più rapidamente della media globale.
L’indagine
Il campione della ricerca, realizzata da Ungcni in partnership con The European House – Ambrosetti, comprende per l’Italia 94 aziende su tutto il territorio nazionale e appartenenti ai principali settori merceologici, tra cui energia, utility e servizio idrico (20,2%), moda, lusso e tessile (17%), infrastrutture, trasporti e costruzioni (11,7%), pharma, chimica e materiali (9,6%), alimentare e bevande (7,4%) e manifattura e componentistica (6,4%). I risultati dell’indagine relativi all’Area Euro-Mediterranea si basano, invece, sui dati delle Communication on Progress 2025 di UN Global Compact per Francia, Italia, Turchia, Portogallo, Grecia e Egitto e su focus che hanno coinvolto 33 aziende in settori chiave per la risorsa idrica.
Italia: rischio idrico elevato, ma scarsamente percepito
Le aziende italiane risultano altamente esposte al rischio idrico, con il 56,4% che opera in aree con carente disponibilità di acqua. Eppure solo 1 azienda su 3 considera la risorsa idrica ad alta o estremamente alta criticità per la continuità del proprio operato. Il 65% delle imprese più consapevoli del rischio appartiene ai settori energia, utility e servizio idrico (46,9%) e alimentare e bevande (18,8%). Contribuiscono alla sottovalutazione del rischio idrico delle aziende i costi idrici ridotti rilevati dalle imprese (per il 52% delle aziende l’approvvigionamento, il trattamento e lo scarico incidono meno dell’1% sui costi operativi totali e solo per l’11,4% il costo supera il 15%) e la limitata presenza di impatti finanziari.
Una risorsa “incompresa”
La ricerca evidenzia la necessità di un rafforzamento della governance aziendale della risorsa idrica: mancano competenze specialistiche in materia. Solo un ristretto 8,5% delle aziende prevede una supervisione diretta da parte dei vertici, segno di una carenza di visione strategica. Il 40,4% delle imprese non prevede obiettivi quantitativi sulla gestione idrica e solo il 4,3% dispone di obiettivi su base scientifica o allineati ad accordi quadro internazionali. Le azioni di gestione intraprese si limitano all’efficienza e riduzione dei prelievi idrici (22,2%) e alla rendicontazione e trasparenza (22,2%). Le priorità future ampliano il perimetro della gestione idrica verso azioni di efficientamento/efficienza, circolarità.
Investimenti e innovazione, benefici sottostimati
I benefici percepiti nella gestione idrica sono in primo luogo di reputazione/brand image (18,3%) seguiti dalla riduzione dei costi operativi (17,6%) e dalla compliance normativa (16,8%). Innovazione di prodotto/processo (9,9%) e accesso a nuovi mercati o capitali (rispettivamente 3,1% e 2,3%) sono benefici considerati marginali. Circa il 29,5% delle aziende non investe nella gestione idrica e il 31,8% vi destina meno del 5% degli investimenti totali. Nei prossimi 3 anni solo il 5% delle aziende stima un aumento significativo degli investimenti mentre 1 impresa su 4 prevede ancora di non misurare i propri investimenti idrici, a conferma della mancata o scarsa percezione della crisi idrica.
Ostacoli a una nuova Water Smart Economy
Il 34,1% delle aziende attribuisce un ruolo marginale all’innovazione al servizio della gestione idrica, solo il 15,9% la considera strategica per trasformare il modello operativo. Il 36,4% considera il quadro normativo poco o per nulla adeguato a supportare gli investimenti, insieme a frammentazione tra territori, poca tempestività autorizzativa e linee guida tecniche insufficienti. Le aziende chiedono soprattutto incentivi fiscali e accesso al credito agevolato, seguiti da una tariffazione idrica che rifletta il costo reale della risorsa e da una maggiore semplificazione normativa e autorizzativa.
Alcuni dati sul water risk nel Mediterraneo
Nel bacino Euro-Mediterraneo prelievi e consumi di acqua in aree caratterizzate da stress idrico elevato o estremamente elevato variano molto da Paese a Paese con livelli di esposizione diversi al rischio idrico. I dati raccolti in Francia, Italia, Turchia, Portogallo, Grecia e Egitto hanno preso a riferimento un campione complessivo di 2.180 aziende, di cui il 52,9% costituito da PMI.
La maggioranza delle aziende non rileva impatti negativi collegati all’acqua. Emerge, inoltre, come la rilevanza attribuita all’acqua dalle imprese dell’Area assuma un rilievo diverso: la rilevanza più elevata si registra in Turchia, con il 61%, seguita da Grecia (49%) e dall’Egitto (48%). L’Italia si posiziona con il 41% a testimonianza dell’importanza attribuita al tema pur in un contesto di bassa percezione del rischio idrico.
L’agricoltura rappresenta l’87% dei prelievi in Turchia, l’80% in Grecia, il 79% in Egitto e circa il 50% in Italia. A livello UE l’agricoltura pesa per il 51% dei consumi idrici netti.
Per saperne di più




 Anastasia Verrelli

 Fabrizio Carbone